Những câu nói dối kinh điển của dịch vụ SEO giá rẻ

Làm SEO (tối ưu công cụ tìm kiếm) luôn được xem là chiến lược hàng đầu giúp website tiếp cận với các khách hàng tiềm năng. Tuy nhiên không phải ai cũng biết rõ về SEO. Đối với những người “chập chững” bước vào kinh doanh, họ thường bị các dịch vụ SEO giá rẻ lừa gạt bởi những lời nói dối. Cùng khám phá các câu nói dối kinh điển của dịch vụ SEO nhé!


Tôi có thể SEO Website lên TOP 1 Google


Đây được xem là câu nói kinh điển của mọi dịch vụ SEO. Có lẽ trừ Google ra thì không ai trên thế giới có thể khẳng định đảm bảo website sẽ leo lên TOP 1 Google. Bởi đó là điều không thể nào đo lường được. Rất nhiều thứ quyết định thứ hạng của website và kể cả khi làm tốt những điều đó thì vẫn phải cạnh tranh với hàng nghìn thậm chí hàng triệu đối thủ.


Các chuyên gia SEO hàng đầu khi quảng bá dịch vụ chỉ dám sử dụng cụm từ ”SEO lên TOP 10 Google” hay SEO lên TOP (cam kết trang 1). Do đó các hứa hẹn SEO lên TOP 1 Google cần phải cảnh giác.


SEO cho công ty nào cũng giống nhau


Trước khi bắt tay hợp tác với các công ty SEO, bạn cần đặt câu hỏi: “Anh/chị đã có kinh nghiệm trong ngành SEO?”. Các SEOer thiếu kinh nghiệm, công ty không uy tín thường lấp liếm rằng SEO công ty nào cũng giống nhau.


Tuy nhiên nếu là đơn vị SEO lâu năm có kinh nghiệm phải hiểu rõ doanh nghiệp, lĩnh vực hoạt động. Vì mỗi thị trường có mức độ cạnh tranh khác nhau và cũng có phương pháp SEO khác nhau. Hơn nữa SEO không hề có 1 chuẩn chung nào cả, mỗi người mỗi cách. Ví dụ đơn giản thị trường BĐS sẽ có mức độ cạnh tranh cao hơn gấp nhiều lần so với bán hàng lưu niệm.


Copy bài viết vẫn “ok”


Nếu như vài ănm trước khi SEO còn mới mẻ ở Việt Nam thì việc copy nội dung là dễ hiểu và vẫn ổn. Nhưng nếu bạn vẫn áp dụng vào lúc này chắc chắn sẽ bị Google trừng phạt. Công cụ tìm kiếm Google thay đổi thuật toán liên tục đã nhắm đến các website có nhiều nội dung sao chép và đưa các trang web đó vào danh sách đen.


Tốt nhất hãy hợp tác với các công ty SEO có kỹ năng SEO kết hợp kỹ năng nội dung. Hãy nhớ Content is King. Hơn nữa nếu content chất lượng thì việc chốt Sale với khách hàng là chuyện vô cùng đơn giản.


Từ khóa càng nhiều càng tốt


Khoảng 3 – 4 năm trước việc chèn từ khóa vô tội vạ trong bài viết là một thủ thuật phổ biến. Thậm chí một bài viết 200 – 300 từ có thể tới 20 30 từ khóa lặp đi lặp lại bất cứ chỗ nào có thể chèn.


Tuy nhiên cách làm này hiện nay đã bị tẩy chay. Google không còn dành quá nhiều từ một bài viết chỉ nên có 2 – 2,5% từ khóa so với số từ cả bài. Như vậy vừa không gây khó  chịu cho người đọc vừa tối ưu được với Google.


Đi càng nhiều backlink, website càng nhanh TOP


Cũng như việc sử dụng từ khóa vào bài viết, chèn link đã không còn hiệu quả. Google đang muốn bỏ tình trạng SEO dùng thủ thuật spam link vào website. Hiện nay, việc đi quá nhiều link kiểu spam sẽ làm tổn hại thứ hạng của web.


Kỹ thuật SEO của tôi phức tạp, nên khó giải thích


Các chuyên gia SEO thường có những thủ thuật hỗ trợ quá trình SEO khác nhau. Nó thường là những kinh nghiệm tích lũy qua nhiều năm. Tuy nhiên chúng đều đi theo một khuôn mẫu cơ bản nhất: nội dung, link, và truyền thông xã hội. Thậm chí người không có nhiều kiến thức SEO cũng nắm được các kiến thức này. Vì vậy nếu đơn vị bạn đang hợp tác lấp lửng bằng các câu trả lời kiểu “quá trình rất phức tạp”. Tốt hơn nên hợp tác với đơn vị khác.


Những câu nói dối kinh điển của dịch vụ SEO giá rẻ

Làm SEO (tối ưu công cụ tìm kiếm) luôn được xem là chiến lược hàng đầu giúp website tiếp cận với các khách hàng tiềm năng. Tuy nhiên không phải ai cũng biết rõ về SEO. Đối với những người “chập chững” bước vào kinh doanh, họ thường bị các dịch vụ SEO giá rẻ lừa gạt bởi những lời nói dối. Cùng khám phá các câu nói dối kinh điển của dịch vụ SEO nhé!


Tôi có thể SEO Website lên TOP 1 Google


Đây được xem là câu nói kinh điển của mọi dịch vụ SEO. Có lẽ trừ Google ra thì không ai trên thế giới có thể khẳng định đảm bảo website sẽ leo lên TOP 1 Google. Bởi đó là điều không thể nào đo lường được. Rất nhiều thứ quyết định thứ hạng của website và kể cả khi làm tốt những điều đó thì vẫn phải cạnh tranh với hàng nghìn thậm chí hàng triệu đối thủ.


Các chuyên gia SEO hàng đầu khi quảng bá dịch vụ chỉ dám sử dụng cụm từ ”SEO lên TOP 10 Google” hay SEO lên TOP (cam kết trang 1). Do đó các hứa hẹn SEO lên TOP 1 Google cần phải cảnh giác.


SEO cho công ty nào cũng giống nhau


Trước khi bắt tay hợp tác với các công ty SEO, bạn cần đặt câu hỏi: “Anh/chị đã có kinh nghiệm trong ngành SEO?”. Các SEOer thiếu kinh nghiệm, công ty không uy tín thường lấp liếm rằng SEO công ty nào cũng giống nhau.


Tuy nhiên nếu là đơn vị SEO lâu năm có kinh nghiệm phải hiểu rõ doanh nghiệp, lĩnh vực hoạt động. Vì mỗi thị trường có mức độ cạnh tranh khác nhau và cũng có phương pháp SEO khác nhau. Hơn nữa SEO không hề có 1 chuẩn chung nào cả, mỗi người mỗi cách. Ví dụ đơn giản thị trường BĐS sẽ có mức độ cạnh tranh cao hơn gấp nhiều lần so với bán hàng lưu niệm.


Copy bài viết vẫn “ok”


Nếu như vài ănm trước khi SEO còn mới mẻ ở Việt Nam thì việc copy nội dung là dễ hiểu và vẫn ổn. Nhưng nếu bạn vẫn áp dụng vào lúc này chắc chắn sẽ bị Google trừng phạt. Công cụ tìm kiếm Google thay đổi thuật toán liên tục đã nhắm đến các website có nhiều nội dung sao chép và đưa các trang web đó vào danh sách đen.


Tốt nhất hãy hợp tác với các công ty SEO có kỹ năng SEO kết hợp kỹ năng nội dung. Hãy nhớ Content is King. Hơn nữa nếu content chất lượng thì việc chốt Sale với khách hàng là chuyện vô cùng đơn giản.


Từ khóa càng nhiều càng tốt


Khoảng 3 – 4 năm trước việc chèn từ khóa vô tội vạ trong bài viết là một thủ thuật phổ biến. Thậm chí một bài viết 200 – 300 từ có thể tới 20 30 từ khóa lặp đi lặp lại bất cứ chỗ nào có thể chèn.


Tuy nhiên cách làm này hiện nay đã bị tẩy chay. Google không còn dành quá nhiều từ một bài viết chỉ nên có 2 – 2,5% từ khóa so với số từ cả bài. Như vậy vừa không gây khó  chịu cho người đọc vừa tối ưu được với Google.


Đi càng nhiều backlink, website càng nhanh TOP


Cũng như việc sử dụng từ khóa vào bài viết, chèn link đã không còn hiệu quả. Google đang muốn bỏ tình trạng SEO dùng thủ thuật spam link vào website. Hiện nay, việc đi quá nhiều link kiểu spam sẽ làm tổn hại thứ hạng của web.


Kỹ thuật SEO của tôi phức tạp, nên khó giải thích


Các chuyên gia SEO thường có những thủ thuật hỗ trợ quá trình SEO khác nhau. Nó thường là những kinh nghiệm tích lũy qua nhiều năm. Tuy nhiên chúng đều đi theo một khuôn mẫu cơ bản nhất: nội dung, link, và truyền thông xã hội. Thậm chí người không có nhiều kiến thức SEO cũng nắm được các kiến thức này. Vì vậy nếu đơn vị bạn đang hợp tác lấp lửng bằng các câu trả lời kiểu “quá trình rất phức tạp”. Tốt hơn nên hợp tác với đơn vị khác.


Lý thuyết cơ bản sóng Elliott (Elliott Wave Basics)


Lý thuyết cơ bản sóng Elliott (Elliott Wave Basics)

Lý thuyết cơ bản sóng Elliott:
Giới thiệu:


Lý thuyết sóng Elliott được phát triển bởi R.N. Elliott và phổ biến bởi Robert Prechter. Lý thuyết này khẳng định hành vi của đám đông cũng tăng lên hay giảm xuống như sóng thủy triều trong một xu hướng rõ ràng. Dựa trên nguyên lý thủy triều này, Elliott đã xác định được một cấu trúc mà giá cả dịch chuyển trong thị trường tài chính.

Nội dung cơ bản:

Một chu kỳ hoàn chỉnh có 8 sóng, được chia làm 2 loại sóng cơ bản: sóng đẩy (impulse) và sóng hiệu chỉnh (corrective). Hai loại song này luôn nằm trong một sóng lớn hơn (sóng trong sóng). Khi sóng lớn (I) là tăng, các Sóng tăng (1,3,5) là các sóng đẩy, và các Sóng (2,4) là sóng hiệu chỉnh. Sóng (II) là sóng giảm chứa 3 sóng (a,b,c). Sóng a, c được gọi là sóng đẩy và b là sóng hiệu chỉnh trong Sóng (II). Sóng (I) cũng là sóng đẩy, Sóng (II) được xem là sóng hiệu chỉnh.


Ba quy tắc (3-Rules)
Quy tắc 1: Sóng 2 không thể hồi (retrace) hơn 100% Sóng 1.
Quy tắc 2: Sóng 3 không bao giờ là sóng ngắn nhất trong các sóng đẩy.
Quy tắc 3: Sóng 4 không bao giờ đè lên (overlap) Sóng 1.


Ba hướng dẫn (3- Guidelines):

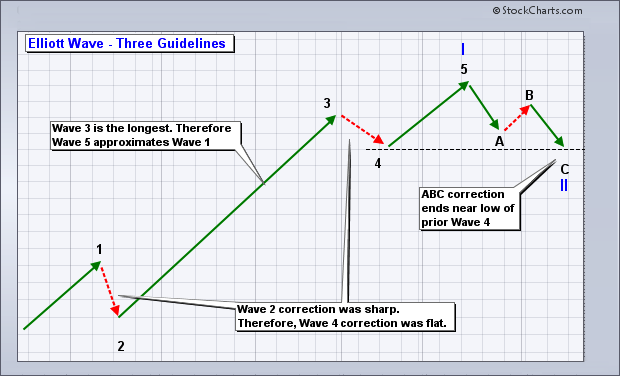
Nguyên tắc 1: Khi Sóng 3 là sóng dài nhất, Sóng 5 sẽ xấp xỉ bằng Sóng 1.
Nguyên tắc 2: Cấu tạo Sóng 2 và Sóng 4 sẽ thay thế nhau. Nếu Sóng 2 là sóng hiệu chỉnh phức tạp, mạnh (sharp) thì Sóng 4 sẽ hiệu chỉnh đơn giản, phẳng (flat) và ngược lại.
Nguyên tắc 3: Sau 5 sóng đẩy tăng, sóng hiệu chỉnh (a,b,c) thường kết thúc tại vùng đáy của của sóng 4 trước đó.


Kết luận:
Các phần giới thiệu ở trên chỉ là cơ bản về lý thuyết Elliot. Với các quy tắc, hướng dẫn như trên, một Nhà phân tích đồ thị khó có thể cải thiện được khả năng đếm sóng. Việc đếm sóng Elliot thường được bắt đầu bằng cách loại trừ. Áp dụng các quy tắc cho lần đếm thử đầu tiên, sau đó tới các nguyên tắc thứ 2. Loại bỏ các đếm vi phạm và rút ra các đếm chính xác hơn. Ngay cả khi được cho là đếm chính xác, Nhà phân tích đồ thị cũng phải liên tục đánh giá và điều chỉnh cách đếm mới.


Phưg pháp vẽ kênh giá vận dụng trong lý thuyết sóng Elliottơn

I. Giới thiệu khái quát:

Vẽ kênh giá là phương pháp quan trọng không chỉ quyết định vị trí các sóng nội bộ mà còn dự đoán được các mục tiêu cho sóng kế tiếp.

Kênh giá là những đường xu hướng song song, ít nhiều cũng chứa toàn bộ dao động giá của một sóng. Dù các đường xu hướng của mô hình Triangle không song song nhưng chúng cũng được coi là kênh giá.

Dưới đây là minh họa kênh giá của mô hình sóng chủ và mô hình sóng điều chỉnh.


Các sóng thuộc cùng cấp độ sóng có thể được nhận diện bằng cách vẽ các kênh giá. Đặc biệt trong trường hợp các cấu trúc sóng chủ, sóng Zigzag và mô hình tam giác. Nếu những sóng này không tương xứng nhau thì nên tìm kiếm cách tính sóng tùy chọn khác.

II. Cách vẽ kênh giá và dự đoán mục tiêu sử dụng kênh giá:

1. Mục tiêu sóng 3 hoặc sóng C:

Vẽ một kênh giá ngay sau khi sóng 1 và sóng 2 hoàn thành. Nối điểm khởi đầu của sóng 1 (được đánh dấu là 0) với điểm cuối của sóng 2, sau đó vẽ một đường song song kéo từ đỉnh sóng 1.

Đường song song này có vai trò là mục tiêu tối thiểu của sóng 3 đang phát triển. Nếu sóng 3 không thể bức phá qua đường song song này hoặc không thể chạm đến nó thì có thể đó là sóng C chứ không phải là sóng 3.


Đường hỗ trợ từ 0 đến sóng 2 có vai trò là mức chặn. Khi đường này bị phá vỡ thì rất có khả năng sóng 2 hoặc B di chuyển phức tạp hơn vì thế sóng 3 hoặc C chưa bắt đầu hình thành.

Chú ý rằng sóng 3 thường là sóng mạnh nhất và sẽ vượt qua đường xu hướng trên.

2. Mục tiêu sóng 4:


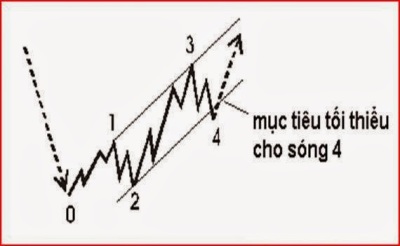
Ngay sau khi sóng 3 hoàn thành thì có thể vẽ một kênh giá bằng cách nối điểm cuối của sóng 1 với điểm cuối của sóng 3 bằng một đường xu hướng rồi vẽ một đường song song từ điểm cuối của sóng 2. Bằng cách này có thể dự đoán mục tiêu sóng 4. Chú ý rằng thông thường đường nằm dưới từ sóng 2 sẽ bị phá vỡ một chút do hành động giá của sóng 4. Đường hỗ trợ này có vai trò là mục tiêu tối thiểu của sóng 4.


Nếu sóng 4 không đến gần được đường này thì đây là biểu hiện của một xu hướng rất mạnh. Có thể xu hướng giá vẫn đang ở sóng 3 hoặc sẵn sàng cho sự bức phá mạnh ở sóng 5.

3. Mục tiêu sóng 5:

(1) Phương pháp 1:

Ngay sau khi sóng 4 hoàn thành thì có thể vẽ một kênh giá nối điểm cuối của sóng 2 với điểm cuối của sóng 4 bằng một đường xu hướng sau đó vẽ đường song song từ điểm cuối của sóng 3. Bằng cách này có thể dự đoán mục tiêu sóng 5.


Thông thường sóng 5 sẽ không chạm đến đường xu hướng nằm trên, trừ khi song 5 theo mô hình mở rộng Extension5 hoặc khi sóng 3 tương đối yếu. Trong mô hình Extension5 với biểu hiện khối lượng giao dịch cao và các chỉ báo xung lượng mạnh mẽ thì hiện tượng vượt quá (throwover) có thể xuất hiện.

(2) Phương pháp 2:

Thường thì sóng 3 là sóng mạnh nhất cho thấy tốc độ di chuyển rất nhanh khi so sánh với sóng 1 và sóng 5. Nếu sóng 3 cho thấy một đợt tăng giá hoặc giảm giá gần như thẳng đứng thì vẽ một đường xu hướng nối sóng 2 với sóng 4 rồi vẽ đường song song từ sóng 1.


Đường song song này sẽ cắt qua sóng 3 và sẽ tạo mục tiêu cho sóng 5. Kinh nghiệm cho thấy đây là kênh giá rất có giá trị.

4. Mục tiêu sóng D và E:

Ngay sau khi sóng B hoàn thành thì có thể vẽ một đường xu hướng nối điểm khởi đầu sóng A với điểm cuối sóng B để định mục tiêu cho sóng D khi mô hình Triangle đang phát triển. Điều này chắc chắn hơn sau khi sóng C hoàn thành.


Ngay sau khi sóng C hoàn thành thì có thể vẽ đường xu hướng nối sóng A với điểm cuối sóng C để định mục tiêu sóng E. Hầu như không bao giờ sóng E dừng ngay tại đường xu hướng mà chỉ ghé sát đường xu hướng một cách nhanh chóng và tạm thời.

4. Mục tiêu trong mô hình Double Zigzag:

Việc vẽ một kênh giá là điều rất quan trọng để phân biệt các mô hình Double Zigzag với các mô hình sóng Impulse trong khi việc phân biệt chúng vốn khó khăn do chúng đều có đặc trưng sóng chủ. Các mô hình Double Zigzag có xu hướng chạm kênh giá gần như hoàn hảo trong khi ở mô hình Impulse thì sóng 3 thường phá vỡ ra khỏi kênh giá.


Phân tích các sóng điều chỉnh kết hợp Fibonacci

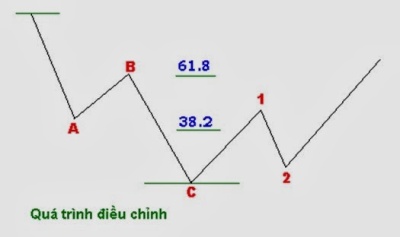
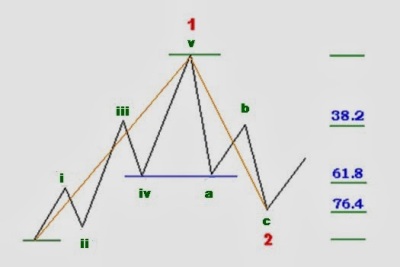
Các quá trình điều chỉnh có xu thế đưa giá trở lại khu vực sóng thứ 4 ở cấp độ sóng nhỏ hơn và cũng thường vượt qua khu vực này và đi vào khu vực sóng thứ 2 ở cấp độ sóng nhỏ hơn. Nếu quá trình điều chỉnh phát triển theo mô hình Flat (FL), mô hình Contracting Triangle (CT) thì quá trình điều chỉnh thường giới hạn trong phạm vi 38.2% – 50.0% và thực tế này đúng thậm chí quá trình điều chỉnh là sóng thứ 2.

Một mức hồi lại không quá 38.2% quá trình dao động trước đó cho thấy một sức mạnh tiềm ẩn của xu hướng chính. Mức hồi 50.0% thường xuất hiện trong chuỗi 5 sóng nhưng không xuất hiện thường xuyên như mức hồi 61.8%. Tuy nhiên mức hồi 50.0% lại rất phổ biến ở những sóng điều chỉnh tăng trong thị trường đầu cơ giá xuống ví dụ như sóng B trong mô hình Zigzag (ZZ).

1. Mục tiêu sóng A:

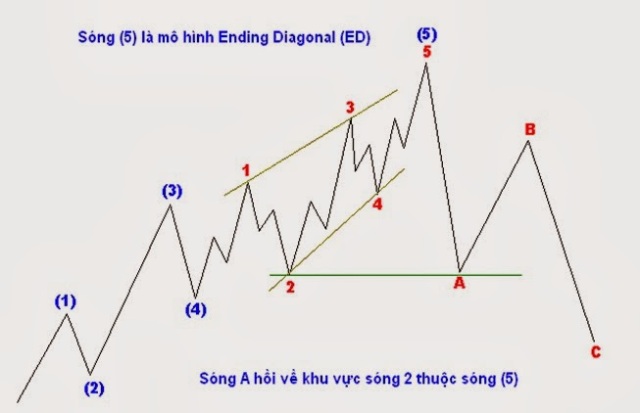
Sau mô hình Ending Diagonal (ED) trong sóng (5) thì sóng A hồi về sóng 2 của mô hình Ending Diagonal (ED) này.


Khi sóng A là một phần của mô hình Contracting Triangle (CT), sóng (B) hoặc sóng (4) thì nó thường hồi lại 38.2% của cả 5 sóng trước đó và đi vào phạm vi sóng thứ 4 của 5 sóng này.


2. Mục tiêu sóng B:

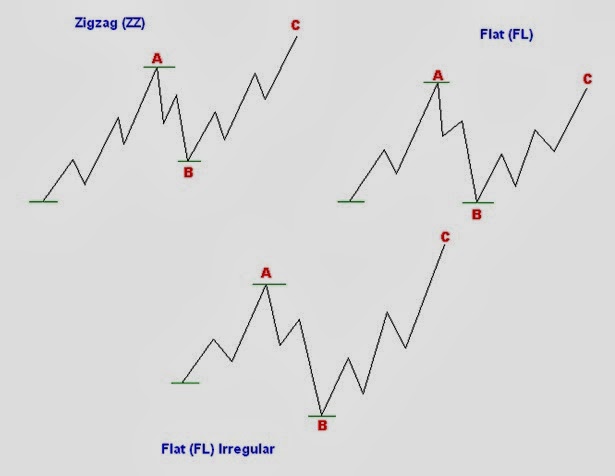
Trong mô hình Zigzag (ZZ) thì sóng B hầu như hồi lại 38.2% hoặc 61.8% sóng A. Trong mô hình Flat (FL) thì nó xấp xỉ bằng sóng A. Trong mô hình Flat (FL) Irregular thì nó thường đi một khoảng cách bằng 138.2% sóng A.
3. Mục tiêu sóng C:

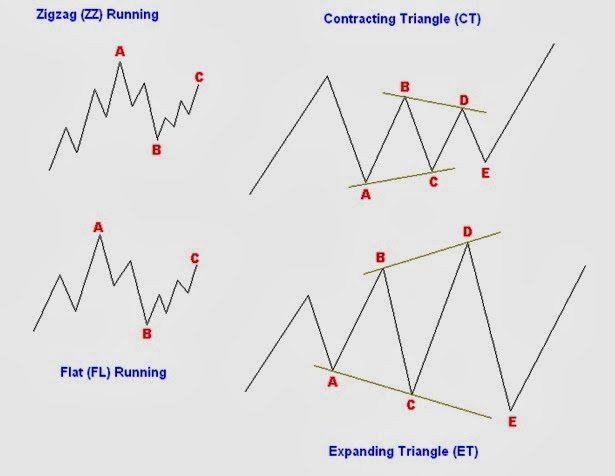
Sóng C có chiều dài ít nhất là 61.8% sóng A. Nó có thể ngắn hơn trong trường hợp mô hình Zigzag (ZZ) Running hoặc Flat (FL) Running trong đó sóng C rất ngắn và không thể vượt qua điểm cuối của sóng A.

Nhìn chung sóng C bằng với sóng A hoặc đi một khoảng cách bằng 161.8% sóng A. Sóng C thường đạt 161.8% chiều dài sóng a trong mô hình Flat (FL) Irregular.


Trong mô hình Contracting Triangle (CT) thì sóng C thường bằng 61.8% sóng A. Trong mô hình Expanding Triangle (ET) thì sóng C thường bằng 161.8% sóng A.

4. Mục tiêu sóng D:

Trong mô hình Contracting Triangle (CT) thì sóng D thường bằng 61.8% sóng B. Trong mô hình Expanding Triangle (ET) thì sóng C thường bằng 161.8% sóng B.

5. Mục tiêu sóng E:

Trong mô hình Contracting Triangle (CT) thì sóng E thường bằng 61.8% sóng C. Trong mô hình Expanding Triangle (ET) thì sóng E thường bằng 161.8% sóng C.

6. Mục tiêu sóng X:

Sóng X tối thiểu hồi lại 38.2% quá trình điều chỉnh A-B-C trước đó; một mức hồi lại 61.8% cũng phổ biến đối với sóng X.


Phân tích các sóng chủ kết hợp tỷ lệ Fibonacci

Dãy số Fibonacci là một dãy số toán học trong đó bất kỳ một số là tổng của 2 số đứng liền trước. Dãy số này được biểu diễn như sau: 1, 2, 3, 5, 8, 13, 21, 34, 55, 89, 144… Điều đáng chú ý nhất là tỷ lệ 1.618 là tỷ lệ vàng, nó rất phổ biến và là mối quan hệ đã được khám phá vào thời cổ đại. Ngoài ra tỷ lệ 0.618 là giá trị nghịch đảo của 1.618 cũng rất nổi bật khi phân tích quan hệ Fibonacci.


Elliott đã không khám phá ra mối quan hệ Fibonacci song nó đã gây chú ý cho Elliott nhờ Charles Collins.

Các phép tính sóng các mô hình sóng chủ và sóng điều chỉnh (5 + 3 = 8) là theo dãy số Fibonacci và phân chia các mô hình sóng thành các sóng nội bộ tương ứng cũng hoàn toàn tạo ra dãy số Fibonacci.

Phân tích mối quan hệ Fibonacci giữa các dao động giá là việc rất quan trọng vì nhiều lý do.

Trước hết nó giúp kiểm soát sự phân tích sóng. Tỷ lệ Fibonacci từ phép tính sóng càng tốt thì phép tính sóng đó càng chính xác, vì theo cách này hoặc cách khác thì các sóng liên quan với nhau. Hơn nữa có thể dự đoán các mục tiêu hiện thực một khi xác định đúng phép tính sóng hoặc phân biệt được các viễn cảnh khác nhau.

Các sóng thường có liên quan với nhau theo các tỷ lệ 2.618, 1.618, 1, 0.618, 0.382 và 0.236. Điều này giúp ước tính các mục tiêu giá cho các sóng mở rộng.

Lấy ví dụ nếu sóng 1 hoặc A của bất kỳ cấp độ sóng hoặc khung thời gian đã hoàn thành thì có thể dự đoán tỷ lệ hồi lại ở mức 0.382, 0.50 và 0.618 đối với sóng 2 hoặc B để ước đoán các mục tiêu. Thường thì sóng 3 là sóng mạnh nhất vì thế sẽ thấy rằng sóng 3 xấp xỉ 1.618 lần sóng 1. Sóng 4 thường thể hiện mức hồi lại ít hơn sóng 2, khoảng 0.236 hoặc 0.382. Nếu sóng 3 là sóng dài nhất thì mối quan hệ giữa sóng 5 và sóng 3 thường là 0.618. Bên cạnh đó sóng 5 cũng bằng với sóng 1.

Mối quan hệ tương tự có thể tìm thấy ở giữa sóng A và sóng C. Thường thì sóng C bằng sóng A hoặc bằng 1.618 lần chiều dài sóng A.

Có thể kết hợp các sóng để tìm các vùng hỗ trợ và kháng cự. Chẳn hạn dao động giá thực của sóng 1 và 3 lần 0.618 tạo ra mục tiêu cho sóng 5.

1. Mục tiêu sóng 1:
Sóng 1, một dao động giá mới khởi đầu một chuỗi sóng chủ, có xu hướng dừng tại chân của quá trình điều chỉnh trước đó, thường là sóng B. Như vậy sóng 1 thường có mức hồi lại 38.2% hoặc 61.8% quá trình điều chỉnh trước đó.


2. Mục tiêu sóng 2:
Sóng 2 hồi lại ít nhất 38.2% nhưng chủ yếu là 61.8% hoặc nhiều hơn so với sóng 1. Nó thường hồi lại khu vực sóng thứ 4 (thuộc cấp độ sóng nhỏ hơn) của sóng 1 và thường xuyên đi vào sóng thứ 2 (thuộc cấp độ sóng nhỏ hơn) của sóng 1. Mức hồi lại hơn 76.4% rất gây hoài nghi dù nó chưa phá vỡ quy luật nào cả.

3. Mục tiêu sóng 3:
Sóng 3 ít nhất bằng sóng 1, trừ các mô hình Leading Diagonal (LD), Ending Diagonal (ED) (với 2 dạng sóng này thì sóng 3 ngắn hơn sóng 1). Nếu sóng 3 là sóng mở rộng và dài nhất trong các sóng chủ 1, 3, 5 thì nó sẽ có xu hướng bằng 161.8% hoặc thậm chí bằng 261.8% hoặc 461.8% sóng 1. Để nhận diện sóng 3 cần chú ý đến độ dốc của nó, vì sóng 3 thường có độ dốc cao hơn sóng 1 và gần như thẳng đứng. Ngoài ra cần chú ý đến các chỉ báo kỹ thuật ở khu vực sóng 3 trong đó khối lượng giao dịch (volume) cao hơn, xung lượng (momentum) mạnh hơn.


4. Mục tiêu sóng 4:
Sóng 4 hồi lại ít nhất 23.6% sóng 3 nhưng thường chạm đến 38.2% sóng 3 và đôi khi đến 50.0 hoặc 61.8% sóng 3. Sóng 4 thường hồi lại vùng giá của sóng thứ 4 (thuộc cấp độ sóng thấp hơn) trong sóng 3.
Trong các thị trường rất mạnh thì sóng 4 chỉ hồi lại 14% sóng 3.

5. Mục tiêu sóng 5:
Sóng 5 thường bằng với sóng 1 hoặc đi một khoảng cách 61.8% chiều dài sóng 1. Nó cũng có thể có thể bằng 38.2% hoặc 61.8% chiều dài thực của cả sóng 1 và sóng 3 cộng lại (từ chân sóng 1 lên đỉnh sóng 3). Nếu sóng 5 là sóng mở rộng thì nó sẽ bằng 161.8% sóng 3 hoặc 161.8% chiều dài thực của sóng 1 và sóng 3 cộng lại. Ở khu vực sóng 5 thường xảy ra hiện tượng phân kỳ ở các chỉ báo momentum.

6. Mục tiêu sóng mở rộng:
Trong một chuỗi sóng chủ gồm 5 sóng 1-2-3-4-5 thì kỳ vọng một trong 3 sóng 1, 3, 5 mở rộng.
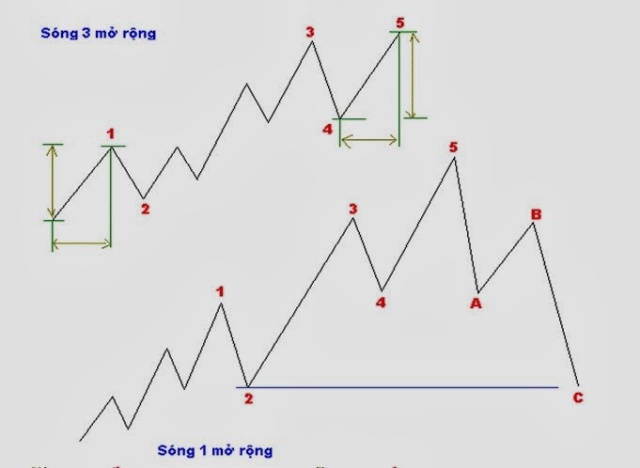
Nếu sóng 3 mở rộng thì sóng 1 và sóng 5 sẽ có xu thế bằng nhau về chiều dài dao động giá, hoặc bằng nhau về chiều dài thời gian dao động giá.
Trong thị trường forex thì sóng 3 mở rộng chiếm 60%, sóng 5 mở rộng chiếm 35% và sóng 1 mở rộng chỉ chiếm 5%.

Khi sóng mở rộng trong một chuỗi 5 sóng là sóng 1 thì quá trình điều chỉnh kế tiếp sẽ hồi về khu vực sóng 2 trong thay vì sóng thứ 4 như thông lệ. Điều này đặc biệt chính xác trong trường hợp sóng 5 ngắn hơn sóng 3.


Mô hình sóng điều chỉnh kết hợp Double Three và Triple Three

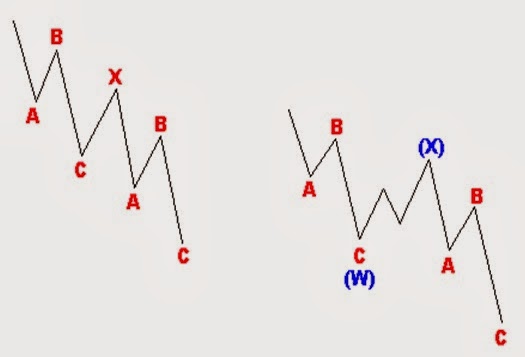
1. Hình vẽ:


2. Mô tả:

Mô hình sóng kết hợp là mô hình sóng kết hợp vài kiểu sóng điều chỉnh. Những kiểu sóng này được đánh dấu là WXY (Double Three) và WXYXZ (Triple Three) nếu nó phức tạp hơn. Nó bắt đầu bằng một Zigzag (sóng W), rồi một sóng X sau đó là mô hình Flat (sóng Y), v.v…

3. Quy tắc:

– Tất cả các mô hình điều chỉnh có thể kết hợp để hình thành mô hình điều chỉnh lớn hơn. Các quy tắc sóng điều chỉnh được vận dụng cho các mô hình nêu trên.

– Mô hình Triangle thường xuất hiện ở cuối mô hình Combination.

4. Vị trí xuất hiện:

Nhìn chung, mô hình sóng kết hợp xuất hiện chủ yếu ở các sóng 4, B và X. Nó ít xuất hiện ở sóng A và hiếm khi ở sóng 2.

5. Cấu trúc sóng bên trong:

Mô hình Combination kết hợp Zigzag với Flat và Triangle thì có cấu trúc sóng bên trong như sau: 5-3-5(Zigzag)-3-3-5(Flat)-3-3-3-3-3(Triangle).


Các mô hình sóng điều chỉnh Triangle

1. Hình vẽ:

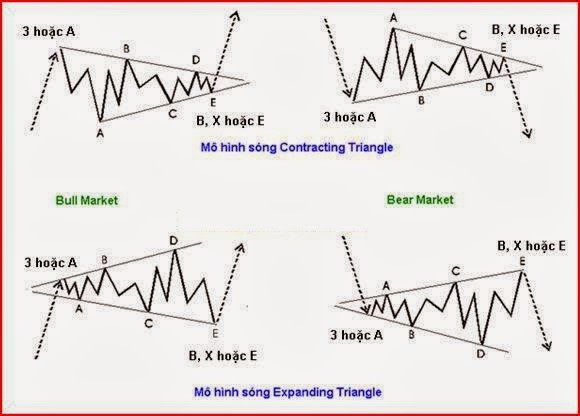
– Các mô hình Contracting Triangle và Expanding Triangle


– Các mô hình Ascending Triangle và Descending Triangle:


2. Mô tả:

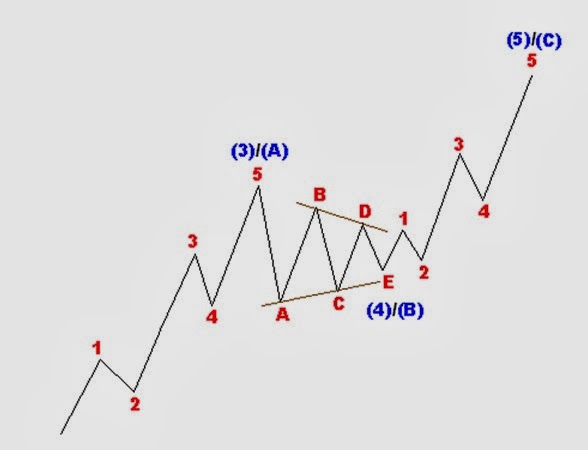
Mô hình sóng Triangle (mô hình tam giác) là mô hình sóng điều chỉnh, có thể hội tụ (Contracting Triangle) hoặc mở rộng (Expanding Triangle), có thể hướng lên (Ascending Triangle) hoặc hướng xuống (Descending Triangle). Nó gồm có 5 sóng, mỗi sóng có bản chất điều chỉnh.

3. Quy tắc:

– Mô hình Triangle gồm có 5 sóng.

– Sóng A và Sóng D chéo nhau.

– Sóng D không vượt qua điểm khởi đầu của Sóng C.

– Sóng C không phải là sóng ngắn nhất.

– Về cấu trúc bên trong thì mô hình tam giác có trúc sóng điều chỉnh.

– Trong mô hình sóng Contracting Triangle thì Sóng A là sóng dài nhất và Sóng E là sóng ngắn nhất. Trong mô hình sóng Expanding Triangle thì Sóng A là sóng ngắn nhất và Sóng E là sóng dài nhất.

– Các mô hình Triangle thường có dạng hình cái chêm (wedge).

4. Vị trí xuất hiện:

Mô hình sóng Triangle xuất hiện ở các sóng 4, B và X. Nó không bao giờ xuất hiện ở sóng 2 hoặc sóng A.

5. Cấu trúc sóng bên trong:

Mô hình Triangle gồm có 5 sóng với cấu trúc sóng bên trong theo kiểu 3-3-3-3-3.


Mô hình sóng điều chỉnh Flat

1. Hình vẽ:


2. Mô tả:

Mô hình sóng Flat (sóng trôi dạt) là cấu trúc sóng điều chỉnh rất phổ biến, nhìn chung thể hiện xu hướng dập dềnh (sideways). Sóng A và Sóng B đều theo các mô hình điều chỉnh. Ngược lại Sóng C theo mô hình sóng chủ. Thông thường thì Sóng C sẽ không vượt qua điểm cuối của Sóng A song đôi khi cũng vượt qua.


3. Quy tắc:
– Mô hình Flat bao gồm 3 sóng.

– Sóng A và Sóng B theo cấu trúc sóng điều chỉnh, Sóng C theo cấu trúc sóng chủ.

– Sóng B hồi hơn 61.8% so với Sóng A.

– Sóng B thường cho thấy mức hồi hoàn toàn đến điểm cuối của sóng chủ trước đó.

– Sóng C không nên vượt qua điểm cuối của Sóng A.

– Thường thì Sóng C ít nhất dài bằng Sóng A.

4. Vị trí xuất hiện mô hình Flat:


Mô hình Flat thường xuất hiện ở sóng B và cũng khá phổ biến ở sóng 4 và sóng 2.

5. Cấu trúc sóng bên trong:


Mô hình Flat gồm có 3 sóng với cấu trúc sóng bên trong theo kiểu 3-3-5. Cả 2 sóng A và B thường theo kiểu sóng ZigZag.


VC7 - Kỳ vọng câu chuyện thoái vốn như VC3 và VCS

Phương pháp NAV: - NAV Giá trị tiền và tương đương tiền + Khoản nắm giữ đến ngày đáo hạn = 172.1 tỷ đồng - NAV Giá trị các khoản phải thu = 44.2 tỷ (trích lập 100% cho PTSC Thanh Hóa) - NAV hàng tồn kho, mặc dù đã trích lập dự phòng như tôi tiếp tục trích lập 50% trên số đã trích lập dự phòng = 51 tỷ đồng - NAV tài sản khác đa số là các khoản trả trước cho nhà nước và người lao động, đây là những nghĩa vụ chắc chắn nên giá trị giữ nguyên = 19.3 tỷ đồng - NAV TSCĐ hữu hình sẽ được tính theo giá trị sử dụng của nó, chúng tôi tính theo mức thân trọng ở mức 300 tỷ đồng - NAV của các khoản khác chúng tôi xem như dự phòng 100%  Tổng NAV tài sản = 172.1 + 44.2 + 51+ 19.3 + 300 = 586.6 tỷ đồng  Tổng NAV nợ = 96.6 tỷ Giá trị tài sản ròng/1 cổ phần là = (586.6-96.6)/21.6 = 22.600 đồng/cổ phần. Ngoài ra, chúng tôi sử dụng thêm phương pháp định giá P/E phù hợp cho việc chiết khấu dòng tiền trong giai đoạn 2017-2019. Năm 2017, dự kiến công ty sẽ hạch toán doanh thu 37 km đường ống 26 inch triển khai cho GPP Càu Mau và hoàn nhập các khoản bảo hành đường ống trong giai đoạn 2014-2015, dự kiến doanh thu như bảng tính toán mục 3, với EPS là 1.460 đồng/cổ phiếu. Năm 2018, bắt đầu khởi công GPP Vũng Tàu và Nam Côn Sơn 2 giải đoạn 2, với khối lượng dự kiến được nêu trọng mục 3, EPS tương ứng cho 2018 và 2019 lần lượt là 3.500 đồng/cp và 5.270 đồng/cp. Với P/E forward trung bình khoảng 10 lần thì giá tương ứng cho các năm lần lượt là 14.600 đồng (2017); 35.000 đồng (2018) và 52.000 đồng (2019). Tuy nhiên, giá trị trung bình của PVB năm 2017 theo các phương pháp định giá là: 16.000 đồng/ cổ phiếu

Cách tính EPS khi chia, táchh, thưởng cổ phiếu và phát hành quyền mua

EPS (thu nhập trên mỗi cổ phiếu) là một trong những chỉ tiêu được sử dụng thường xuyên nhất đối với các NĐT và có ảnh hưởng lớn đối với giá cổ phiếu công ty. Tuy nhiên, chuẩn mực kế toán Việt Nam và các hướng dẫn về EPS vẫn chưa đầy đủ, việc triển khai thực hiện còn một số bất cập. Kết quả là NĐT nhận được báo cáo tài chính với EPS không chính xác và không đầy đủ. Tác giả Trần Xuân Nam đã dành cho ĐTCK bài viết này nhằm phân tích những bất cập đó, giúp bạn đọc, các nhà làm chuẩn mực kế toán Việt Nam có cái nhìn chính xác và đầy đủ hơn về EPS.
Tầm quan trọng của EPS
EPS là một trong những chỉ tiêu được trích dẫn thường xuyên nhất trong phân tích tài chính vì chỉ số P/E được sử dụng rộng rãi như một tiêu chuẩn so sánh cho các quyết định đầu tư. Do vậy, việc tính toán và trình bày EPS có thể ảnh hưởng quan trọng đến giá cổ phiếu của công ty. EPS còn được dùng như một công cụ để đánh giá việc thực hiện của ban điều hành công ty. Tiền thưởng của HĐQT, ban điều hành có thể trên cơ sở sự tăng trưởng EPS. Bởi vậy, nó tạo một sức ép rất lớn đối với ban điều hành công ty trong việc tăng trưởng EPS. Ban điều hành có thể cố tình tạo một kết quả EPS có lợi hơn cho mình và công ty. Khi nghiên cứu về EPS cần lưu ý, mục tiêu chính của EPS là để đánh giá kết quả thực hiện của một công ty và nó đặc biệt quan trọng để so sánh kết quả của một công ty qua các kỳ khác nhau và so sánh việc thực hiện của vốn chủ sở hữu của công ty với công ty khác.

Cách tính EPS cơ bản
Theo Chuẩn mực kế toán Việt Nam VAS 30 và Chuẩn mực kế toán quốc tế IAS 33, EPS cơ bản được tính bằng cách chia tổng lãi (lỗ) thuần thuộc các cổ đông phổ thông cho số bình quân gia quyền cổ phiếu phổ thông lưu hành trong kỳ.
Theo Thông tư số 21/2006/TT-BTC hướng dẫn Chuẩn mực VAS 30, tổng số lãi thuần phân bổ cho các cổ đông phổ thông là lãi (lỗ) thuần sau thuế thu nhập doanh nghiệp trừ đi các số điều chỉnh giảm là cổ tức của cổ phiếu ưu đãi và cộng thêm các khoản điều chỉnh tăng liên quan đến khoản chênh lệch mua cổ phiếu ưu đãi.
Thông tư 21 không đề cập đến việc phải điều chỉnh giảm các khoản lãi không dành cho cổ đông phổ thông như quỹ khen thưởng khách hàng, quỹ thưởng cho HĐQT, đặc biệt là quỹ khen thưởng phúc lợi dành cho nhân viên. Những khoản này, theo chuẩn mực kế toán quốc tế, được ghi nhận là các khoản chi phí để trừ ra khỏi lãi dành cho cổ đông. Sau một năm hoạt động có lãi, các công ty thường dành 5 - 15%, thậm chí 20% tổng số lãi thuần sau thuế để chi cho nhân viên dưới hình thức chia cho quỹ khen thưởng, phúc lợi.
Riêng quỹ dự phòng tài chính, hiện nay, Luật Doanh nghiệp không quy định cụ thể về mức trích lập quỹ này trong các CTCP nói chung, nhưng nhiều loại hình DN vẫn thực hiện trích lập quỹ này như một cách để góp phần điều tiết thu nhập của DN. Đây là quỹ thuộc sở hữu của các cổ đông phổ thông và không phải loại trừ ra khỏi lãi khi tính EPS.
Trường hợp gộp, chia tách và thưởng cổ phiếu, theo Thông tư 21, sẽ không có bất cứ một sự tăng, giảm về dòng tiền hay tài sản và nguồn vốn đối với công ty. Bởi vậy, trong những sự kiện đó thì cổ phiếu gộp, chia tách, thưởng dù phát sinh bất cứ thời điểm nào trong kỳ cũng phải được tính vào ngày đầu tiên của năm báo cáo. Đồng thời, điều chỉnh tương ứng cho số cổ phiếu của những năm trước để có tính so sánh giữa các năm. Thông tư 21 không đề cập đến việc chia cổ tức bằng cổ phiếu, nhưng bản chất của việc chia cổ tức bằng cổ phiếu cũng giống như thưởng cổ phiếu, điều này được ghi rất rõ trong chuẩn mực kế toán quốc tế. Do đó, hướng dẫn kế toán Việt Nam nên bổ sung việc chia cổ tức bằng cổ phiếu để việc thực hiện tại các công ty được dễ dàng hơn.
Ví dụ, công ty A có 10 triệu cổ phiếu, ngày 30/6/2008 công ty quyết định chia cổ tức bằng cổ phiếu với tỷ lệ 20% (100 CP hiện hữu được chia 20 CP mới). Tổng số lãi của công ty năm 2008 và 2007 tương ứng là 40 tỷ đồng và 34 tỷ đồng. Kỳ kế toán từ ngày 1/1 đến 31/12 hàng năm. EPS năm 2008 và EPS tương ứng năm 2007 sẽ là 3.333 đồng và 2.833 đồng (xem bảng).
Ghi chú: * Mặc dù thưởng hay chia cổ tức bằng cổ phiếu được thực hiện ngày 30/6/2008, nhưng khi lập báo cáo tài chính năm 2008, công ty sẽ phải tính số cổ phiếu tăng thêm ngay từ ngày đầu năm 1/1/2008. Nếu lập báo cáo quý II/2008, tính EPS của 4 quý gần nhất cho đến ngày 30/6/2008 thì số cổ phiếu tăng thêm này được tính từ ngày 1/7/2007.
** Trong báo cáo tài chính năm 2008, để thấy được xu hướng EPS qua các năm, chúng ta phải điều chỉnh lại EPS năm 2007 và các năm trước đó bằng cách tăng số cổ phiếu thưởng của năm 2008 vào cả năm 2007 và các năm trước đó. Nếu không điều chỉnh số 2 triệu cổ phiếu thưởng cho năm 2007, thì EPS gốc 2007 là 3.400 đồng, cao hơn so với năm 2008, sẽ không phản ánh đúng xu hướng EPS.   

Phát hành quyền mua (rights issue)
Đó là phát hành quyền mua cổ phiếu mới cho các cổ đông hiện hữu với giá thấp hơn giá thị trường hiện tại. Do vậy, ở đây đã bao gồm một yếu tố thưởng. Để tính EPS khi phát hành quyền mua, đầu tiên chúng ta cần tính giá quyền mua lý thuyết.
Ví dụ: Công ty HAP có 3.850.250 CP đang lưu hành từ đầu năm 2006. Ngày 16/6/2006, HAP phát hành thêm 1.925.125 CP (2 CP hiện hữu được quyền mua 1 CP mới) với giá 25.000 đồng/CP. Giá cổ phiếu ngày cuối cùng chốt danh sách phát hành ngày 15/6/2006 là 55.000 đồng/CP. Yêu cầu tính: 1) Giá lý thuyết quyền mua 1 CP? 2) EPS năm 2006? Biết rằng, lãi thuần sau thuế năm 2006 là 16 tỷ đồng. 3) Tính EPS điều chỉnh cho năm 2005 và 2004? Biết rằng, lãi thuần năm 2005 là 14,58 tỷ đồng và EPS gốc năm 2004 là 4.492 đồng.
Lời giải:
1. Giá lý thuyết quyền mua 1 CP:
- Trước khi phát hành: 2 CP x 55.000 = 110.000 đồng.
- Phát hành quyền mua: 1 CP x 25.000 = 25.000 đồng.
- Giá trị lý thuyết của 3 CP = 110.000 + 25.000 = 135.000 đồng.
- Giá quyền mua lý thuyết mỗi cổ phiếu bình quân = 135.000/3 = 45.000 đồng.
2. Tính EPS cho năm 2006:
- Số cổ phiếu trước ngày phát hành quyền mua là 3.850.250 CP sẽ được nhân với tỷ lệ giữa giá thị trường ngày cuối cùng trước khi phát hành (55.000 đồng/CP) và giá lý thuyết quyền mua (45.000 đồng/CP).
- Số cổ phiếu bình quân của cả năm được tính theo 2 giai đoạn: giai đoạn 1, từ 1/1 - 15/6/2006, tức 5,5 tháng: 3.850.250 CP x 5,5/12 tháng x 55/45 = 2.156.853 CP; giai đoạn 2, từ 15/6 - 31/12/2006, tức 6,5 tháng: (3.850.250 + 1.925.125) x 6,5/12 tháng = 3.128.328 CP. Vậy, số cổ phiếu lưu hành bình quân trong năm = 5.285.181 CP.
- EPS năm 2006 = 16 tỷ đồng/5.285.181 CP = 3.027 đồng.
Lưu ý, nếu tính theo quy định hiện hành, số cổ phiếu giai đoạn 1 không điều chỉnh nhân với hệ số thưởng 55/45. Do đó, số cổ phiếu giai đoạn 1 chỉ là: 3.850.250 x 5,5/12 tháng = 1.764.698 CP, nên số cổ phiếu bình quân năm 2006 sẽ là: 1.764.698 + 3.128.328 = 4.893.026 CP. Vì vậy, EPS 2006 tính theo cách không điều chỉnh hệ số thưởng sẽ là: 6 tỷ đồng/4.893.026 = 3.270 đồng.
3. Tính EPS điều chỉnh cho năm 2005 và năm 2004:
- EPS điều chỉnh = EPS gốc x (Giá quyền mua lý thuyết/Giá thị trường ngày cuối trước khi phát hành mới).
- EPS gốc năm 2005 = 14,58 tỷ đồng/3.850.250 = 3.787 đồng.
- EPS điều chỉnh năm 2005 = 3.787 đồng x 45/55 = 3.098 đồng.
- EPS điều chỉnh năm 2004 = 4.492 đồng x 45/55 = 3.675 đồng.          
Cách tính EPS cơ bản khi phát hành cổ phiếu thưởng (đơn vị: triệu)
                                                 

EPS pha loãng (diluted EPS)
Cuối kỳ kế toán, một công ty có thể có một số chứng khoán mà ở thời điểm hiện tại chưa có quyền được đòi chia lãi như cổ phiếu phổ thông, nhưng nó sẽ chuyển đổi thành cổ phiếu phổ thông trong tương lai. Những chứng khoán này bao gồm: Thứ nhất, các trái phiếu chuyển đổi hoặc các cổ phiếu ưu đãi chuyển đổi mà chúng cho phép chủ sở hữu nó có quyền, ở một ngày tương lai, được chuyển đổi những chứng khoán này thành các cổ phiếu phổ thông, với một tỷ lệ chuyển đổi đã định sẵn. Thứ hai, các hợp đồng lựa chọn (options hoặc warrants). Trong những trường hợp này, số cổ phiếu phổ thông có thể được tăng lên, dẫn đến việc giảm EPS hay EPS bị pha loãng. EPS pha loãng sẽ chỉ cho các nhà đầu tư những ảnh hưởng có thể có của việc pha loãng EPS trong tương lai, rất cần thiết cho quyết định đầu tư.
Cách tính EPS pha loãng:
- Thứ nhất, tính lãi. Lãi dùng để tính EPS cơ bản được điều chỉnh bởi các ảnh hưởng sau thuế của các khoản: lãi suất tiền vay trong kỳ của trái phiếu chuyển đổi tiềm năng; cổ tức của cổ phiếu ưu đãi chuyển đổi tương lai mà chúng đã được trừ ra khỏi khi tính lãi cho EPS cơ bản; các khoản thay đổi khác trong thu nhập và chi phí (phí, chiết khấu, tiền thưởng) mà chúng là kết quả của việc chuyển đổi các trái phiếu chuyển đổi hay cổ phiếu ưu đãi chuyển đổi thành cổ phiếu phổ thông.
- Thứ hai, tính số cổ phiếu. Đó là số bình quân gia quyền của số cổ phiếu phổ thông dùng để tính EPS cơ bản cộng với bình quân gia quyền của các cổ phiếu phổ thông mà chúng sẽ được phát hành từ việc chuyển đổi tất cả các trái phiếu chuyển đổi, cổ phiếu ưu đãi chuyển đổi thành các cổ phiếu phổ thông. Chúng ta giả định các cổ phiếu tiềm năng này sẽ được chuyển đổi thành các cổ phiếu phổ thông vào ngày đầu tiên của kỳ báo cáo.
Ví dụ: Ngân hàng ACB năm 2007 có lãi thuần sau thuế là 1.680 tỷ đồng và có khối lượng cổ phiếu lưu hành bình quân là 198,8 triệu CP, EPS cơ bản năm 2007 là 8.451 đồng. ACB đã phát hành hai đợt trái phiếu chuyển đổi với tổng số tiền là 1.900 tỷ đồng, lãi suất 10%/năm và sẽ chuyển đổi thành 190 triệu cổ phiếu phổ thông trong vòng 2 - 5 năm tới. Tỷ lệ thuế thu nhập doanh nghiệp là 28%. Tính EPS pha loãng của ACB?
Lời giải:
1. Tính số cổ phiếu phổ thông: 198,8 triệu CP + 190 triệu CP = 388,8 triệu CP.
2. Tính số lãi thuần:
Số lãi hiện tại: 1.680 tỷ đồng.
Lãi suất tiền vay tiết kiệm: 1.900 tỷ đồng x 10% = 190 tỷ đồng.
Thuế thu nhập doanh nghiệp trên phần lãi vay: 190 tỷ đồng x 28% = 53,2 tỷ đồng.
Vậy, lãi thuần sau điều chỉnh là: 1.680 + 190 - 53,2 = 1.816,8 tỷ đồng.
3. EPS pha loãng = 1.816,8 tỷ đồng/388,8 triệu CP = 4.673 đồng.
Như vậy, EPS pha loãng thấp hơn  EPS cơ bản là: 8.451 - 4.673 = 3.778 đồng.

Trình bày EPS
Ở chuẩn mực kế toán Việt Nam chỉ mới đề cập đến tên gọi EPS pha loãng, chứ chưa có hướng dẫn về cách tính và trình bày.  Các công ty vì vậy chưa báo cáo EPS pha loãng. Điều này làm cho nhà đầu tư phải đọc các báo cáo tài chính không đầy đủ và do vậy, có thể ảnh hưởng lớn đến các quyết định đầu tư.
Để bảo vệ quyền lợi chính đáng của nhà đầu tư, chúng tôi đề nghị Bộ Tài chính, UBCKNN, Sở GDCK TP. HCM và TTGDCK Hà Nội cần có hướng dẫn rõ ràng cách tính EPS cho phù hợp với chuẩn mực quốc tế. Chuẩn mực kế toán quốc tế IAS 33 yêu cầu bắt buộc báo cáo lãi lỗ của các công ty phải trình bày cả hai chỉ tiêu EPS cơ bản và EPS pha loãng trên bề mặt của báo cáo kết quả kinh doanh với mức độ nổi bật như nhau.
- Báo cáo tài chính hàng quý cũng cần phải được trình bày tương tự như đã nói ở trên. Đặc biệt lưu ý các khoản lãi không thuộc cổ đông như quỹ khen thưởng, phúc lợi cần phải được ghi giảm khỏi lãi để tính EPS ngay trong các báo cáo quý, chứ không đợi đến cuối năm. Đầu năm, ĐHCĐ thường niên đã đưa ra kế hoạch phân phối lãi cho năm tới (mặc dù chưa chính thức). Ví dụ, công ty S đưa ra nguyên tắc trích 10% lợi nhuận sau thuế cho quỹ khen thưởng, phúc lợi. Nếu trong quý I, công ty S có lãi sau thuế 100 tỷ đồng thì báo cáo kết quả nên trình bày thêm dòng "lãi không dành cho cổ đông" hoặc "lãi dành cho quỹ khen thưởng, phúc lợi": 10% x 100 tỷ đồng = 10 tỷ đồng; lãi dành cho cổ đông (để tính EPS) là: 100 tỷ đồng - 10 tỷ đồng = 90 tỷ đồng.
Theo Trần Xuân Nam, Maastricht MBA
Trần Xuân Nam, Maastricht MBA

Quy trình đấu giá khi thực hiện IPO

Quy trình đấu giá cổ phần khi một doanh nghiệp thực hiện IPO ra công chúng như sau:

1. Các phương thức đấu giá:

Có 3 phương thức tổ chức đấu giá: căn cứ vào giá trị cổ phần bán đấu giá và quyết định của Ban chỉ đạo cổ phần hóa.
- Tại doanh nghiệp
- Tại tổ chức tài chính trung gian (Công ty chứng khoán)
- Tại Trung tâm giao dịch chứng khoán/Sở giao dịch chứng khoán

Bước 1: Chuẩn bị đấu giá

- Cơ quan quyết định cổ phần hóa/Ban chỉ đạo cổ phần hóa xác định giá khởi điểm của cổ phần đấu giá.
- Công bố thông tin về doanh nghiệp chuẩn bị tổ chức đấu giá tối thiểu 20 ngày trước ngày tổ chức đấu giá.
- Phối hợp với cơ quan tổ chức đấu giá thuyết trình về doanh nghiệp cho nhà đầu tư nếu cần.

Bước 2: Thực hiện đấu giá

- Cơ quan tổ chức đấu giá tiến hành nhận đơn đăng ký mua và tiền đặt cọc của nhà đầu tư theo quy chế đấu giá.
- Nhà đầu tư bỏ phiếu tham dự đấu giá bằng các hình thức: Bỏ phiếu trực tiếp tại doanh nghiệp (nếu tổ chức đấu giá tại doanh nghiệp); Bỏ phiếu trực tiếp tại tổ chức tài chính trung gian (nếu tổ chức đấu giá tại tổ chức tài chính trung gian); Bỏ phiếu trực tiếp tại Trung tâm giao dịch chứng khoán/Sở giao dịch chứng khoán và các đại lý được chỉ định; Bỏ phiếu qua đường bưu điện do cơ quan tổ chức đấu giá quy định.

Bước 3: Tổ chức đấu giá và xác định kết quả đấu giá

- Cơ quan tổ chức đấu giá tiến hành các thủ tục bóc phiếu tham dự đấu giá và nhập các thông tin vào phần mềm đấu giá.
- Xác định kết quả đấu giá theo nguyên tắc lựa chọn giá đặt mua từ cao xuống thấp đến khi đủ số lượng cổ phần chào bán. Tại mức giá trúng thầu thấp nhất, với trường hợp các nhà đầu tư cùng đặt mức giá bằng nhau, nhưng tổng số cổ phần còn lại ít hơn tổng số cổ phần đăng ký mua thì số cổ phần của từng nhà đầu tư được mua xác định như sau:

Số cổ phần nhà đầu tư được mua = Số cổ phần còn lại x (Số cổ phần từng nhà đầu tư đăng ký mua/Tổng số cổ phần các nhà đầu tư đăng ký mua)
- Lập các biên bản liên quan đến buổi đấu giá gửi cho cơ quan quyết định cổ phần hóa, Ban chỉ đạo cổ phần hóa, doanh nghiệp và cơ quan tổ chức đấu giá
- Công bố kết quả đấu giá cổ phần và thu tiền mua cổ phần.

Bước 4: Xử lý các trường hợp vi phạm quy chế đấu giá

- Việc xử lý các trường hợp vi phạm được thực hiện theo quy định của quy chế đấu giá.
- Nhà đầu tư không được nhận tiền đặt cọc nếu vi phạm quy chế đấu giá.

Bước 5: Xử lý đối với số cổ phần không bán hết trong đấu giá nếu có

- Nếu sổ cổ phần nhà đầu tư từ chối mua nhỏ hơn 30% tổng số cổ phần chào bán thì Ban chỉ đạo cổ phần hóa thực hiện bán tiếp cho các nhà đầu tư đã tham dự đấu giá theo phương thức thỏa thuận với giá không thấp hơn giá đấu thành công bình quân của cuộc đấu giá.

- Nếu số lượng cổ phần nhà đầu tư trúng thầu từ chối mua từ 30% tổng số cổ phần chào bán trở lên thì Ban chỉ đạo cổ phần hóa xem xét, quyết định tổ chức bán đấu giá tiếp số cổ phần từ chối mua (đấu giá lần 2). Giá khởi điểm trong trường hợp đấu giá lần 2 này không được thấp hơn giá đấu thành công thấp nhất.

2. Dịch vụ đấu giá

Bước 1: Nhà đầu tư nhận và điền đầy đủ thông tin vào “PHIẾU ĐĂNG KÝ THAM GIA ĐẤU GIÁ MUA CỔ PHẦN” theo mẫu.

Bước 2: Nhà đầu tư nộp tiền đặt cọc (tiền mặt hoặc chuyển khoản) đến 1 trong các tài khoản của VPBS, với nội dung: nộp tiền đấu giá
Ví dụ: Trần Văn A, số chứng minh thư 012345678, nộp tiền đấu giá 5000 cổ phần Công ty TMCP Đầu tư ABC.

Bước 3: Nhà đầu tư nộp Bộ hồ sơ Đăng ký đấu giá cho Bộ phận Giao dịch của VPBS.
Lưu ý: Nhà đầu tư chuẩn bị đầy đủ BỘ HỒ SƠ ĐĂNG KÝ ĐẤU GIÁ khi nộp, bao gồm:

-> Đối với cá nhân:
- 01 bản chính “Phiếu đăng ký tham gia đấu giá mua cổ phần” hợp lệ
- 01 bản sao Giấy nộp tiền mặt hoặc Ủy nhiệm chi
- 01 bản sao giấy CMND hoặc Hộ chiếu
- 01 Giấy ủy quyền (nếu có)

-> Đổi với pháp nhân:
- 01 bản chính “Phiếu đăng ký tham gia đấu giá mua cổ phần” hợp lệ
- 01 bản sao Giấy phép Đăng ký kinh doanh, và/hoặc các giấy tờ pháp lý theo yêu cầu
- 01 bản sao Giấy nộp tiền mặt
- 01 bản sao giấy CMND hoặc Hộ chiếu của người đại diện pháp luật
- 01 bản sao Giấy ủy quyền cho người đại diện thay mặt tổ chức

-> Đối với nhà đầu tư nước ngoài:
- Có xác nhận của tổ chức cung ứng dịch vụ thanh toán trên “Phiếu đăng ký tham gia đấu giá mua cổ phần”.

Bước 4: Nhận và bỏ “PHIẾU THAM DỰ ĐẤU GIÁ”
- Nhà đầu tư lưu ý Bỏ phiếu trước thời hạn Bỏ phiếu đấu giá (có ghi trên Quy chế đấu giá và Thông báo đấu giá)
- Nhà đầu tư xuất trình: Biên lai nộp tiền cọc, Giấy CMND, giấy Ủy quyền (nếu có).

- Nhà đầu tư nhận: “PHIẾU THAM DỰ ĐẤU GIÁ” (phiếu xanh).

Bước 5: Đặt giá
Nhà đầu tư cần chú ý khi đặt giá, phải đọc kỹ quy chế đấu giá của từng cuộc đấu giá.
Đặc biệt lưu ý về:
- GIÁ ĐẶT MUA: KHÔNG THẤP HƠN GIÁ KHỞI ĐIỂM
- KHỐI LƯỢNG ĐẶT MUA
- BƯỚC GIÁ
- CHỮ KÝ XÁC NHẬN
- Mỗi nhà đầu tư chỉ được phát một phiếu đấu giá và ghi đầy đủ các thông tin Phiếu tham dự đấu giá theo nguyên tắc: giá cao hơn đặt trước; tổng khối lượng đặt mua của các mức giá phải đúng bằng khối lượng cổ phần đã đăng ký.

Bước 6: Đấu giá:
Các cuộc đấu giá sẽ diễn ra theo thời gian quy định và địa điểm quy định căn cứ theo Quy chế đấu giá.

CHÚ Ý:
- Chữ ký của Nhà đầu tư trong “Phiếu đăng ký tham gia đấu giá mua cổ phần”, “Phiếu tham dự đấu giá”, “Giấy ủy quyền” phải giống nhau, nhà đầu tư phải chịu trách nhiệm với Sở Giao dịch khi có sự khác biệt.
- Nhà đầu tư nên ghi đúng số điện thoại và địa chỉ dễ liên lạc nhất.

VPBS không chịu trách nhiệm giải quyết trong trường hợp sau:
Nhà đầu tư chuyển tiền muộn hơn thời điểm quy định trong Quy chế đấu giá
Nhà đầu tư nộp tiền cọc nhưng không nộp “Đơn đăng ký tham gia mua cổ phần”
Nhà đầu tư tham dự đấu giá sai quy chế
Nhà đầu tư đấu giá sai quy chế sẽ bị mất tiền cọc


(Nguồn: VPBS cung cấp)

Dịch vụ Thiết kế website và Dịch vụ seo CIP giúp cho thương hiệu của bạn tiếp cận thị trường online.